
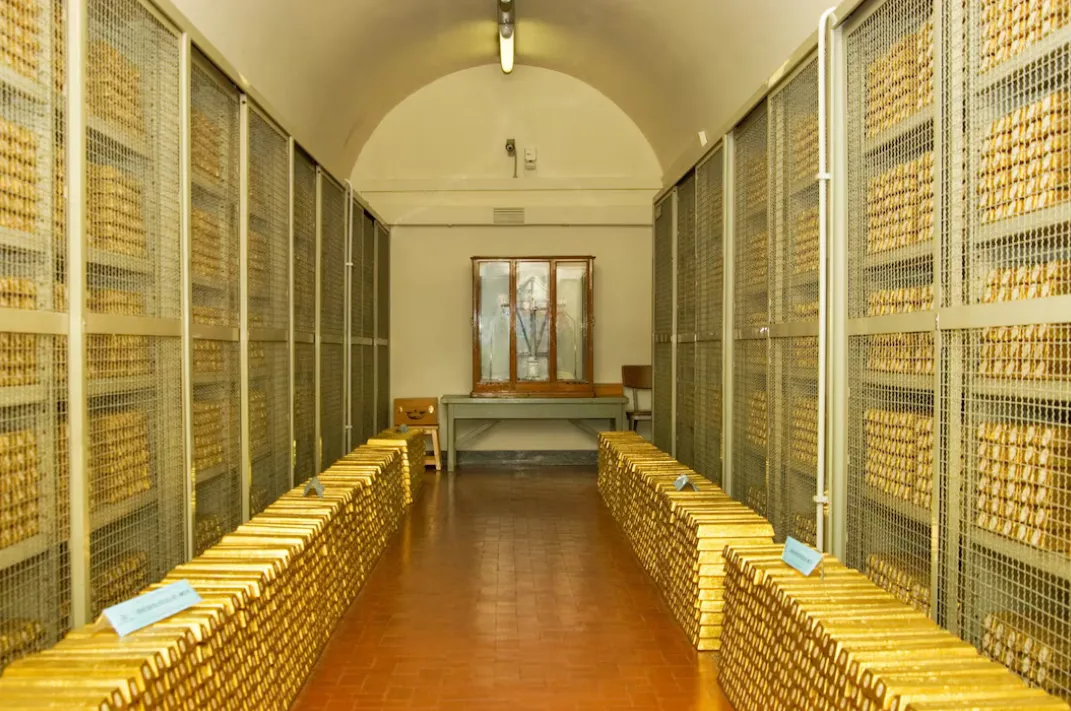
Emas dilaporkan telah melampaui obligasi pemerintah Amerika Serikat (AS) dan menjadi komponen terbesar dalam cadangan bank sentral global untuk pertama kalinya sejak pertengahan 1990-an. Pergeseran ini menandai perubahan penting dalam komposisi cadangan devisa dan arah strategi pengelolaan aset bank sentral di berbagai negara.
Data yang dikutip Bloomberg menunjukkan, emas kini menyumbang sekitar 24% dari total cadangan bank sentral dunia, melampaui porsi obligasi pemerintah AS yang berada di kisaran 21%. Kondisi tersebut berbalik tajam dibandingkan kuartal terakhir 2015, ketika obligasi AS mencakup sekitar 33% cadangan, sementara emas hanya 9%.
Perubahan komposisi ini mencerminkan dua faktor utama: pembelian emas yang berkelanjutan oleh bank sentral serta kenaikan harga emas yang tajam dalam satu dekade terakhir. Dalam periode tersebut, proporsi emas dalam cadangan bank sentral disebut hampir tiga kali lipat, didorong oleh pembelian agresif dan penguatan harga logam mulia itu.
Bank sentral—terutama di negara-negara berkembang—disebut mempercepat akumulasi emas sebagai bagian dari strategi diversifikasi yang lebih luas. Pada saat yang sama, kepemilikan obligasi pemerintah AS cenderung menurun, dengan Tiongkok disebut memainkan peran penting dalam mengurangi kepemilikan surat utang pemerintah AS.
The Economic Times melaporkan bahwa pembelian emas dalam skala besar ini didorong oleh sejumlah pertimbangan, termasuk kebutuhan untuk mengurangi ketergantungan pada aset berdenominasi dolar AS di tengah kekhawatiran terkait ketidakpastian kebijakan dan tekanan fiskal di AS. Faktor lain yang disebut adalah keinginan melindungi cadangan dari inflasi, kekhawatiran atas meningkatnya utang publik, serta kebutuhan memegang aset safe-haven pada periode ketegangan geopolitik dan meningkatnya volatilitas pasar.
Perubahan struktur cadangan ini dinilai berpotensi membawa konsekuensi luas bagi pasar keuangan, investor, dan pembuat kebijakan. Sejumlah negara dapat memilih komposisi cadangan yang lebih seimbang—menggabungkan emas, obligasi AS, dan aset lain—untuk menjaga likuiditas serta keamanan. Di sisi lain, pasar mata uang dapat mengalami diversifikasi lebih besar apabila permintaan terhadap aset berdenominasi dolar AS menurun secara bertahap.
Selain itu, dinamika inflasi dan suku bunga dapat ikut dipengaruhi, seiring permintaan emas yang berkelanjutan kerap dibaca sebagai cerminan kehati-hatian terhadap imbal hasil riil. Di kalangan investor, emas juga semakin dipandang sebagai penyimpan nilai tradisional ketika ketidakpastian meningkat.
Dalam laporan terpisah, IntelliNews Lambda menyebut China dan sejumlah anggota utama BRICS mulai menjual kepemilikan obligasi Treasury AS, dengan peningkatan penjualan sejak 2022 setelah AS membekukan aset Bank Sentral Federasi Rusia. Laporan itu juga menyebut penjualan meningkat pada April tahun lalu setelah pemerintahan Trump menerapkan program tarif yang disebut “Hari Pembebasan”.
Laporan yang sama memproyeksikan penjualan obligasi Treasury AS dapat meningkat lebih lanjut menyusul kampanye militer gabungan AS dan Israel terhadap Iran, yang disebut berpotensi menimbulkan dampak ekonomi negatif yang luas serta merusak kredibilitas AS sebagai mitra yang dapat diandalkan.
Meski dolar AS masih dominan dalam perdagangan dan keuangan global, pembekuan aset Bank Sentral Rusia dilaporkan memengaruhi cara pandang sebagian pengelola cadangan. Sejumlah negara disebut kini secara aktif mengurangi bobot dolar dalam keranjang cadangan mereka.
Di tengah tren tersebut, banyak negara berkembang masih menyimpan kurang dari 10% aset cadangan mereka dalam bentuk emas. Jika strategi diversifikasi berlanjut, arus permintaan baru berpotensi menjaga harga emas tetap tinggi dalam jangka panjang. Dalam konteks ini, emas disebut tidak lagi hanya dipandang sebagai instrumen lindung nilai, melainkan semakin menonjol sebagai salah satu pendorong utama pelestarian nilai kekayaan secara global.
