
Isu yang Membuat Publik Menoleh
Nama MSCI mendadak menjadi kata kunci yang dicari, dibahas, dan diperdebatkan. Pemicunya adalah penilaian bahwa pasar saham Indonesia berpotensi turun kelas.
Dari Emerging Market menjadi Standalone Market. Kalimat itu terdengar teknis, tetapi dampaknya terasa emosional karena menyentuh satu hal yang rapuh dalam ekonomi, yaitu kepercayaan.
Di saat yang sama, Indeks Harga Saham Gabungan jatuh 11,57% pada penutupan Jumat, 16 Oktober 2026. Angka itu menjadi semacam sirene bagi investor.
Saham-saham berkapitalisasi besar ikut melemah. Saham unggulan yang biasanya menjadi jangkar, tampak tidak berdaya, dan kekhawatiran menyebar lebih cepat dari grafik.
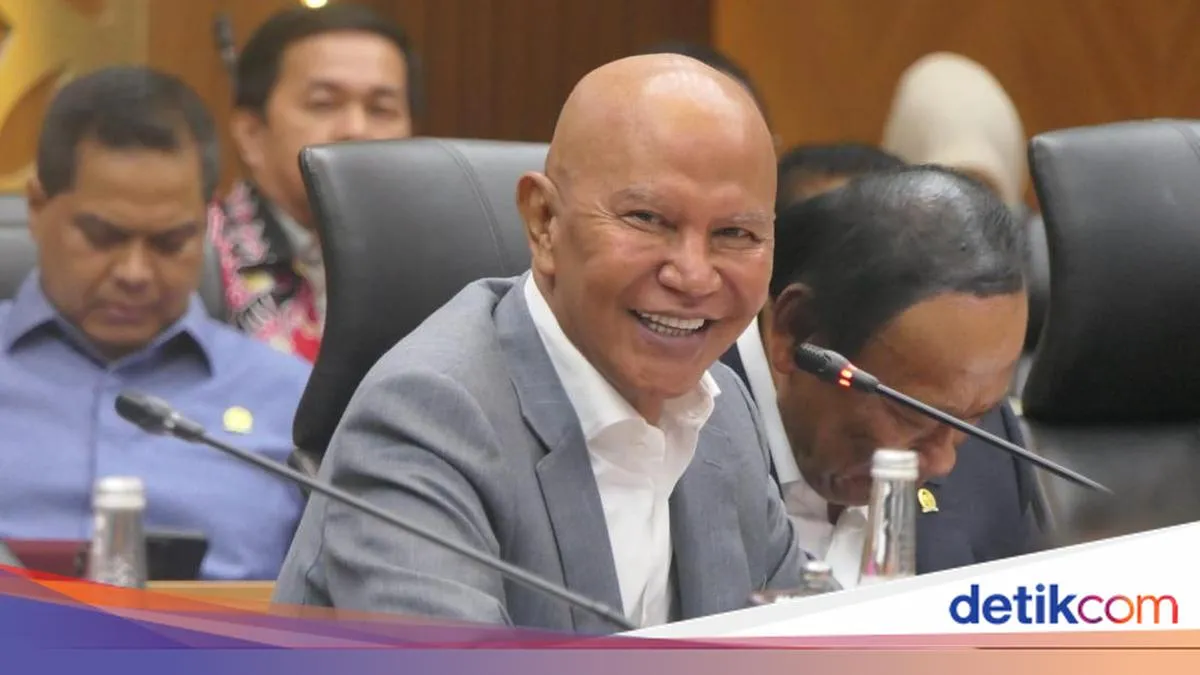
Di tengah suasana itu, Ketua Badan Anggaran DPR RI Said Abdullah bersuara. Ia mempertanyakan sikap MSCI terhadap Bursa Efek Indonesia dan meminta pembacaan yang adil.
Ia menegaskan koreksi tetap diterima sebagai evaluasi serius. Namun ia juga menolak menempatkan MSCI sebagai otoritas tunggal yang tak boleh dikritik.
-000-
Mengapa Isu Ini Menjadi Tren: Tiga Alasan
Pertama, isu ini menyatukan dua hal yang selalu mengundang perhatian publik. Ada nama lembaga global, dan ada dampak langsung pada harga saham yang terlihat real time.
Ketika pasar jatuh, orang mencari penjelasan. Dalam situasi panik, satu pengumuman dapat berubah menjadi narasi besar tentang reputasi negara di mata dunia.
Kedua, pernyataan Said Abdullah memantik dimensi politik sekaligus psikologis. Kritiknya menyentuh pertanyaan tentang keadilan, relasi kuasa, dan siapa yang menentukan standar.
Ia berkata MSCI bukan “kelembagaan agama” dan pengurusnya bukan “nabi”. Bahasa itu menggugah, karena menyasar perasaan publik tentang otoritas dan kebenaran.
Ketiga, ada ironi yang sulit diabaikan. Saat IHSG jatuh setelah pengumuman, investor asing disebut membeli saham senilai Rp 9,18 triliun pada 16 Oktober 2026.
Fakta itu membuat orang bertanya, siapa yang diuntungkan ketika sentimen memburuk. Said menolak menuduh, tetapi menggarisbawahi bahwa kebijakan bisa menguntungkan hedge fund.
-000-
Apa yang Dipersoalkan Said Abdullah
Said mempertanyakan maksud MSCI yang berencana menempatkan BEI pada kategori Standalone Market. Ia menilai ada upaya perbaikan yang sudah dijalankan di dalam negeri.
Ia menyebut BEI, KSEI, dan OJK proaktif membangun komunikasi dengan MSCI. Ia juga menyatakan sejumlah rekomendasi MSCI dijalankan bertahap.
Salah satu yang disorot adalah kebijakan OJK menaikkan free float. Skemanya berjenjang berdasarkan kapitalisasi pasar, yaitu 15%, 20%, dan 25%.
Said juga menyebut OJK menjatuhkan ratusan sanksi kepada pelaku pasar. Namun ia mempertanyakan mengapa langkah-langkah itu tidak mendapat apresiasi “secuil pun”.
Di sisi lain, ia tidak menutup mata terhadap kekurangan. Ia mengakui masih ada praktik “pengaturan harga” dalam perdagangan saham di bursa Indonesia.
Ia juga menyebut KSEI dan OJK cenderung lambat membuka informasi kepemilikan saham. Ia mendorong penyempurnaan granularitas data investor dan akses informasi yang lebih luas.
Menurutnya, tuntutan data kepemilikan yang akurat adalah wajar bagi lembaga pemeringkat. Ia memahami MSCI berkepentingan memberi informasi utuh agar investor mengukur risiko.
Namun ia menilai kemajuan bertahap yang sudah dilakukan seolah tak bermakna di mata MSCI. Di titik inilah pertanyaan publik mengeras menjadi perdebatan.
-000-
Perbandingan dengan FTSE Russell dan Pertanyaan tentang Konsistensi
Said membandingkan MSCI dengan FTSE Russell. Ia menyebut Indonesia bertahan dalam kelompok Secondary Emerging Market bersama 13 negara lain.
Ia menyebut contoh negara seperti China, India, Filipina, Vietnam, dan Arab Saudi. Keputusan FTSE Russell, menurutnya, diambil setelah melihat upaya perbaikan tertentu.
Upaya itu meliputi perbaikan klasifikasi investor, penambahan free float, serta pengawasan pasar yang diperketat. Dari sini muncul pertanyaan yang ia lontarkan secara terbuka.
Mengapa FTSE Russell memberi penghargaan atas upaya perbaikan, sementara MSCI tidak. Ia juga menilai jika ada hal yang belum jelas, komunikasi dengan otoritas bisa dilakukan.
Said menegaskan ia tidak menolak koreksi MSCI. Ia hanya meminta koreksi itu didedikasikan penuh untuk perbaikan pasar modal, bukan menjadi sinyal yang membingungkan.
-000-
Riset yang Relevan: Mengapa Klasifikasi Indeks Bisa Menggerakkan Pasar
Di pasar modern, indeks bukan sekadar daftar saham. Indeks adalah infrastruktur reputasi yang memandu alokasi modal, terutama bagi dana yang mengikuti acuan global.
Dalam literatur keuangan, perubahan status indeks sering dikaitkan dengan arus dana pasif. Ketika acuan berubah, portofolio yang mengikuti acuan bisa ikut menyesuaikan.
Riset tentang “index inclusion” dan “index reclassification” kerap menyoroti dua jalur dampak. Jalur pertama adalah arus dana, jalur kedua adalah persepsi risiko.
Persepsi risiko bekerja halus tetapi kuat. Ia memengaruhi premi risiko, selera investor, dan cara pelaku pasar menilai kualitas tata kelola serta keterbukaan informasi.
Karena itu, debat tentang MSCI bukan hanya soal satu lembaga. Ini soal bagaimana standar global, transparansi data, dan kredibilitas pengawasan bertemu di satu titik.
Di sinilah isu free float, sanksi pasar, dan akses data kepemilikan menjadi penting. Tiga hal itu berkelindan dengan prinsip tata kelola dan perlindungan investor.
Dalam kacamata kebijakan, transparansi data kepemilikan membantu mengurangi asimetri informasi. Ia juga memperkuat pengawasan terhadap praktik manipulasi atau “pengaturan harga”.
Namun transparansi juga menuntut kesiapan sistem, aturan, dan disiplin penegakan. Di banyak negara, pertarungan terbesar bukan pada aturan tertulis, melainkan konsistensi eksekusi.
-000-
Isu Besar yang Terkait: Kedaulatan Ekonomi, Kepercayaan, dan Tata Kelola
Kontroversi MSCI menyentuh isu besar yang penting bagi Indonesia, yaitu kedaulatan ekonomi dalam era pasar keuangan global. Kedaulatan di sini bukan menutup diri.
Kedaulatan berarti mampu memenuhi standar keterbukaan dan pengawasan tanpa kehilangan kepentingan nasional. Negara perlu kuat, tetapi juga perlu dapat dipercaya.
Kepercayaan adalah modal yang tidak terlihat, namun menentukan biaya pendanaan dan stabilitas pasar. Ketika kepercayaan goyah, yang pertama terpukul adalah persepsi.
Persepsi kemudian menular ke harga. Harga memengaruhi sentimen, dan sentimen bisa mengubah keputusan rumah tangga, pelaku usaha, hingga strategi pembiayaan korporasi.
Dalam konteks Indonesia, pasar modal semakin menjadi sumber pendanaan. Jika reputasi pasar terganggu, biaya modal bisa meningkat, dan ekspansi bisnis bisa tertahan.
Di sisi lain, kritik Said tentang relasi yang “resiprokal” mengingatkan bahwa Indonesia tidak harus pasif. Kritis bukan berarti defensif, melainkan menuntut kejelasan metodologi.
Namun kritik yang sehat juga harus dibarengi pembenahan yang terukur. Pengakuan atas praktik pengaturan harga dan lambatnya pembukaan data adalah pintu untuk reformasi.
-000-
Referensi dari Luar Negeri: Ketika Status Pasar Menjadi Peristiwa Politik
Di berbagai negara, perubahan klasifikasi pasar oleh penyedia indeks sering memicu debat publik. Ini terjadi karena dampaknya tidak hanya finansial, tetapi juga simbolik.
Beberapa negara pernah mengalami diskusi keras saat statusnya dipertanyakan, ditunda, atau dikaji ulang. Umumnya, isu yang muncul berkisar pada akses pasar dan keterbukaan data.
Di banyak kasus, pemerintah dan otoritas pasar merespons dengan dua jalur. Mereka mempercepat reformasi teknis, sambil memperkuat komunikasi agar pasar tidak tenggelam dalam rumor.
Pelajaran yang bisa dipetik sederhana. Ketika penilaian eksternal datang, respons terbaik adalah memperjelas fakta, menunjukkan peta jalan, dan menjaga agar debat tidak berubah menjadi polarisasi.
Dalam konteks Indonesia, Said juga menyinggung pentingnya komunikasi. Ia menyatakan jika ada hal yang belum jelas, MSCI dapat berkomunikasi langsung dengan otoritas.
-000-
Membaca Ironi: Jatuhnya Harga dan Pembelian Asing
Salah satu bagian paling sensitif adalah ironi yang disampaikan Said. Saat IHSG jatuh usai pengumuman, investor asing disebut membeli saham Rp 9,18 triliun.
Ia menegaskan tidak menuduh MSCI bersindikasi menjatuhkan IHSG. Namun ia menyebut fakta itu sulit diingkari, bahwa kebijakan tersebut menguntungkan hedge fund.
Di ruang publik, ironi seperti ini mudah berubah menjadi kecurigaan. Karena itu, kehati-hatian bahasa menjadi penting agar kritik tidak melompat menjadi tuduhan tanpa dasar.
Namun ironi juga bisa menjadi cermin. Pasar yang jatuh lalu dibeli kembali menunjukkan adanya keyakinan pada nilai jangka panjang, sekaligus menunjukkan rapuhnya sentimen jangka pendek.
-000-
Rekomendasi: Bagaimana Isu Ini Sebaiknya Ditanggapi
Pertama, otoritas pasar perlu mempercepat agenda transparansi kepemilikan saham. Said sudah menyebut kebutuhan granularitas data investor dan akses informasi yang lebih luas.
Langkah ini sebaiknya diterjemahkan menjadi tenggat, indikator kemajuan, dan pelaporan publik yang rutin. Transparansi bukan slogan, melainkan kebiasaan yang bisa diaudit.
Kedua, penegakan terhadap praktik pengaturan harga harus terlihat konsisten. Pengakuan bahwa praktik itu ada perlu diikuti pembuktian bahwa sistem pengawasan mampu merespons cepat.
Ketiga, komunikasi dengan lembaga pemeringkat perlu dibangun dalam format yang rapi dan terdokumentasi. Bukan sekadar pertemuan, melainkan mekanisme klarifikasi yang berkelanjutan.
Keempat, DPR dapat memainkan peran pengawasan yang tenang. Kritik yang tajam tetap berguna, tetapi harus mengarah pada perbaikan institusional, bukan sekadar kemarahan sesaat.
Kelima, publik investor perlu membedakan antara sinyal jangka pendek dan fondasi jangka panjang. Kepanikan kolektif sering muncul karena informasi yang tercecer dan interpretasi yang liar.
Di titik ini, literasi pasar menjadi bagian dari ketahanan nasional. Ketahanan bukan hanya soal cadangan devisa, tetapi juga kemampuan masyarakat mencerna risiko.
-000-
Menutup dengan Renungan
Said menutup pernyataannya dengan metafora yang menancap. Memperbaiki pasar modal, katanya, laksana mencari jarum di persawahan dengan padi menguning.
Pesannya jelas, perbaikan harus teliti, tetapi jangan merusak yang sudah tumbuh. Dalam bahasa kebijakan, reformasi harus presisi agar tidak mengorbankan stabilitas.
Di tengah derasnya penilaian global, Indonesia tetap memegang pilihan. Menjadi pasar yang terbuka, diawasi dengan kuat, dan dipahami dengan jernih oleh warganya sendiri.
Karena pada akhirnya, pasar bukan hanya tempat angka bergerak. Ia adalah cermin kepercayaan, dan kepercayaan selalu menuntut kerja sunyi yang konsisten.
“Mari kita temukan jarumnya, tetapi padi yang menguning jangan sampai rusak karena terinjak-injak saat mencari jarum.”
