
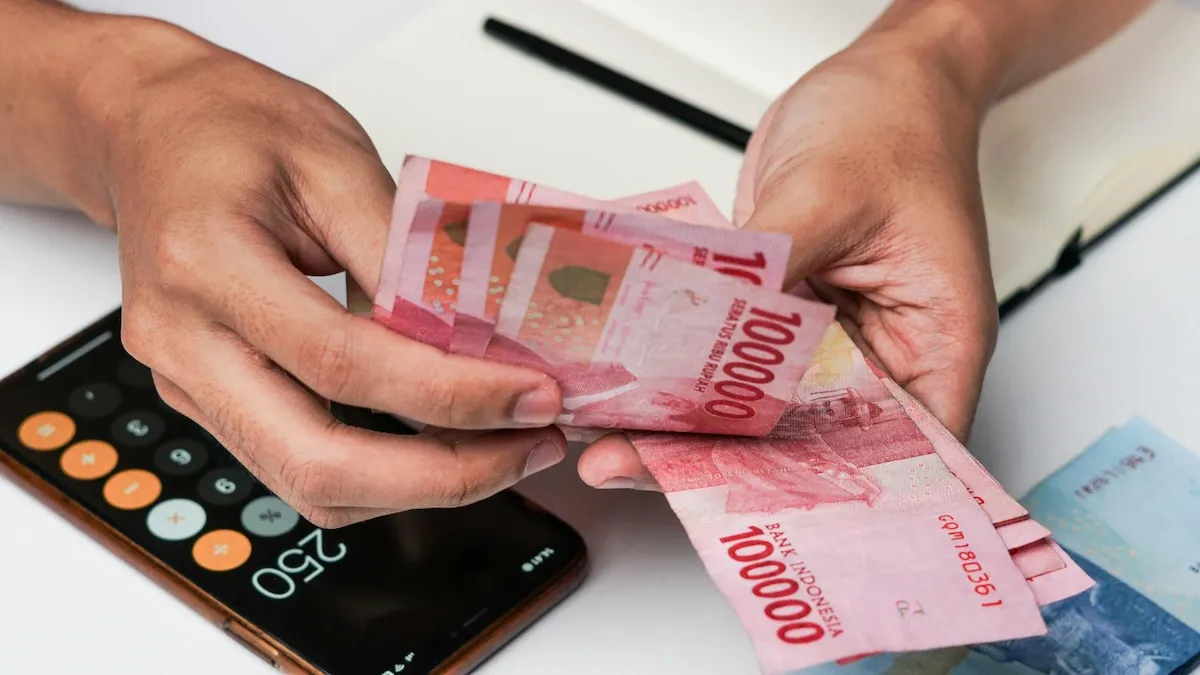
Keterbatasan modal kerap menjadi hambatan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk mengembangkan bisnis. Di tengah kebutuhan pendanaan yang terus meningkat, Kredit Usaha Rakyat (KUR) menjadi salah satu program pemerintah yang ditujukan untuk memperluas akses pembiayaan bagi UMKM melalui lembaga keuangan dengan skema penjaminan.
KUR dirancang untuk memperkuat permodalan usaha sekaligus mendorong pertumbuhan sektor riil dan penguatan UMKM. Landasan kebijakan ini merujuk pada Instruksi Presiden Nomor 6 Tahun 2007 tentang Kebijakan Percepatan Pengembangan Sektor Riil dan Pemberdayaan UMKM. Program KUR diluncurkan secara resmi pada 5 November 2007, dengan pembiayaan yang bersumber dari likuiditas lembaga keuangan yang ditunjuk sebagai mitra penyalur.
Secara umum, dana KUR dapat digunakan untuk memenuhi kebutuhan modal kerja maupun investasi. Sasaran penerimanya mencakup individu, badan usaha, hingga kelompok usaha yang memiliki unit bisnis produktif dan dinilai layak secara ekonomi. Program ini juga ditujukan bagi pelaku usaha yang prospektif, namun masih terkendala agunan tambahan atau belum memenuhi kriteria persyaratan kredit komersial.
Jenis-jenis dana KUR
Dana KUR terbagi dalam beberapa jenis sesuai skala usaha dan kebutuhan pendanaan.
1. KUR Super Mikro
KUR Super Mikro diprioritaskan bagi ibu rumah tangga dan/atau pekerja yang terkena pemutusan hubungan kerja (PHK) dan baru merintis usaha. Plafon pembiayaan tersedia hingga Rp10 juta per penerima. Jenis ini tidak menetapkan syarat minimal lama usaha, namun calon penerima yang belum memiliki usaha selama 6 bulan diwajibkan mengikuti pelatihan atau pendampingan usaha.
2. KUR Mikro
KUR Mikro ditujukan untuk memudahkan usaha mikro mengakses pembiayaan. Plafon yang ditawarkan berkisar Rp10 juta hingga Rp100 juta per penerima. Tenor maksimalnya 36 bulan untuk modal kerja dan hingga 60 bulan untuk kebutuhan investasi. Skema KUR Mikro disebut tidak mewajibkan agunan tambahan.
3. KUR Kecil
KUR Kecil menyasar pelaku usaha dengan bisnis produktif yang memenuhi standar kelayakan kredit. Plafon pinjaman yang ditawarkan berada pada kisaran di atas Rp50 juta hingga Rp500 juta. Program ini berfokus pada penguatan kapasitas usaha agar dapat naik kelas menjadi usaha berskala kecil dan menengah.
Sejumlah persyaratan yang disebutkan antara lain: pemohon merupakan individu atau badan usaha dengan rekam jejak usaha produktif dan prospek yang layak dikembangkan; termasuk kategori UMKM; memiliki usaha aktif minimal 6 bulan; tidak sedang menerima kredit dari lembaga keuangan kecuali kredit konsumtif (KKB, KPR, dan kartu kredit); memenuhi syarat administratif seperti Kartu Keluarga (KK), KTP, dan surat izin usaha; serta dapat mencakup kelompok usaha seperti Gabungan Kelompok Tani dan Nelayan (Gapoktan) maupun Kelompok Usaha Bersama (KUBE).
4. KUR Khusus
KUR Khusus menyasar kelompok usaha yang dikelola secara kolektif melalui sistem klaster dengan keterlibatan mitra usaha sebagai pendamping. Pembiayaan ini difokuskan pada pengembangan komoditas, termasuk sektor perkebunan, perikanan rakyat, peternakan, industri UMKM, serta bidang produktif potensial lainnya.
Plafon kredit maksimal disebut mencapai Rp500 juta per individu dalam kelompok. Suku bunga tercantum sebesar 6% efektif per tahun, dengan catatan dapat disesuaikan dengan suku bunga atau anuitas yang setara.
Keunggulan dana KUR
Program KUR dinilai menawarkan sejumlah keunggulan bagi pelaku UMKM. Pertama, bunga kredit disebut lebih rendah dibanding kredit komersial atau alternatif kredit nonbank, sehingga dinilai membantu menjaga stabilitas arus kas usaha. Kedua, jangka waktu pelunasan relatif lebih panjang sehingga memberi fleksibilitas pembayaran dan dapat mengurangi risiko kredit macet ketika pemasukan belum stabil.
Selain itu, KUR juga menyediakan plafon pembiayaan yang memadai untuk meningkatkan produksi maupun kapasitas operasional tanpa harus mengajukan kredit ulang. Dari sisi prosedur, pengajuan disebut lebih mudah karena persyaratannya lebih ringan dan menyasar pelaku UMKM yang belum memenuhi syarat kredit konvensional.
Manfaat dana KUR bagi UMKM
Dana KUR diposisikan bukan hanya sebagai tambahan modal, tetapi juga sebagai upaya penguatan ekonomi untuk meningkatkan daya saing produk lokal. Dengan pembiayaan ini, pelaku UMKM dapat menambah kapasitas produksi, memperluas variasi produk, serta meningkatkan kualitas layanan.
Pertumbuhan usaha berpotensi mendorong kenaikan pendapatan dan membuka peluang kerja di sekitar lingkungan usaha. Selain pembiayaan, penerima KUR juga disebut berkesempatan memperoleh dukungan peningkatan kapasitas, seperti pelatihan dan pendampingan terkait manajemen usaha, literasi keuangan, digitalisasi, dan manajemen risiko.
Lembaga penyedia dana KUR
Program KUR disalurkan melalui lembaga keuangan mitra. Salah satu yang disebut menyediakan KUR adalah Pegadaian melalui produk KUR Syariah. Pembiayaan ini ditujukan untuk kebutuhan modal usaha, misalnya pembelian barang dagangan atau stok dan perlengkapan.
Dalam penjelasan yang tersedia, KUR Syariah dilaksanakan berdasarkan prinsip syariah dan sesuai fatwa DSN-MUI, serta disebut tidak menerapkan agunan maupun biaya administrasi. Pengajuan dapat dilakukan di kantor cabang Pegadaian, dengan persyaratan yang antara lain meliputi KTP, KK, dan surat nikah (bagi yang sudah menikah); Surat Keterangan Domisili jika alamat berbeda dengan KTP; bukti memiliki rumah tinggal tetap (SHM/SHGB atau PBB); dokumen perizinan usaha seperti NIB atau surat keterangan izin usaha; serta salinan rekening telepon/air/listrik dan dokumen pendukung lainnya.
