
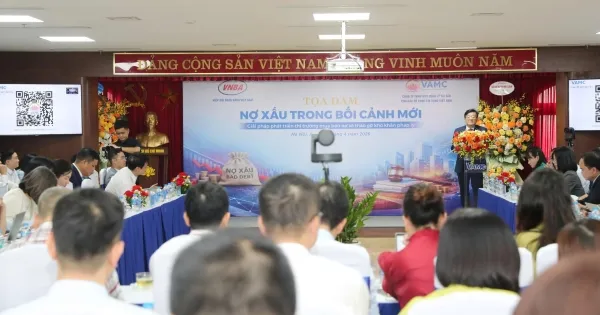
Asosiasi Perbankan Vietnam bersama lembaga dan unit terkait menggelar seminar bertajuk “Kredit Bermasalah dalam Konteks Baru” pada sore 15 April di kantor pusat Vietnam Asset Management Company (VAMC). Forum ini menyoroti pentingnya penanganan kredit bermasalah atau piutang macet sebagai bagian dari upaya menjaga keamanan sistem keuangan dan perbankan.
Dalam sambutan pembukaan, Wakil Ketua sekaligus Sekretaris Jenderal Asosiasi Perbankan Vietnam, Nguyen Quoc Hung, menyampaikan bahwa Resolusi Kongres Nasional Partai ke-14 menetapkan target pertumbuhan dua digit pada 2026. Ia menekankan sektor perbankan memiliki peran penting dalam mendukung target tersebut.
Menurut Hung, memasuki fase perkembangan ekonomi yang baru, penyelesaian piutang macet tetap menjadi tugas utama untuk memastikan keamanan sistem keuangan dan perbankan, mendukung pemulihan bisnis, serta mendorong pertumbuhan yang berkelanjutan.
Pandangan serupa disampaikan Pelaksana Tugas Direktur Jenderal VAMC, Dang Dinh Thich. Ia menilai, di tengah dinamika ekonomi global yang semakin kompleks, kredit macet pada sistem lembaga kredit menghadapi tekanan yang kian meningkat.
Thich memaparkan bahwa meski rasio kredit macet di neraca masih terkendali dalam batas yang dapat diterima, peninjauan yang lebih menyeluruh menunjukkan berbagai kendala. Ia menyoroti potensi kredit macet dan utang yang direstrukturisasi masih signifikan, yang mencerminkan kesulitan yang belum sepenuhnya terselesaikan di sektor bisnis.
Selain itu, utang berisiko tinggi disebut masih menempati porsi besar, sementara utang yang memerlukan perhatian—yang dipandang sebagai “penyangga peringatan dini”—cenderung meningkat. Risiko juga dinilai terkonsentrasi pada sejumlah sektor, terutama properti, konstruksi, ekspor, serta industri yang sangat bergantung pada pasar internasional.
Thich menegaskan kredit macet bukan semata persoalan masa lalu, melainkan risiko yang dapat terus meningkat. Menurutnya, tanpa solusi yang terkoordinasi, tepat waktu, dan cukup kuat, kredit macet berpotensi kembali dalam siklus baru dan menimbulkan tekanan besar terhadap sistem perbankan maupun perekonomian.
Dalam sesi pembahasan mengenai pasar perdagangan utang, Can Van Luc menyatakan pasar tersebut di Vietnam mulai terbentuk secara bertahap, namun masih menghadapi banyak hambatan kelembagaan dan operasional. Ia menilai kerangka hukum telah mengalami kemajuan, termasuk melalui Undang-Undang Lembaga Kredit yang diamandemen untuk periode 2024–2025 yang mengkodifikasi sejumlah ketentuan penting dari Resolusi 42/2017/QH14 terkait penanganan piutang macet.
Ia juga menyebut kegiatan perdagangan utang diatur melalui sejumlah regulasi, antara lain Peraturan Pemerintah 53/2013/ND-CP tentang pendirian, organisasi, dan pengoperasian perusahaan manajemen aset lembaga kredit Vietnam; Peraturan Pemerintah 18/2016/ND-CP yang mengubah Peraturan Pemerintah 53; serta Peraturan Pemerintah 69/2016/ND-CP tentang syarat pelaksanaan jasa perdagangan utang beserta surat edaran terkait.
Meski regulasi tersebut dinilai memudahkan lembaga kredit, Can Van Luc menilai praktik jual beli utang masih menemui hambatan baru. Ia menyoroti belum adanya standar penilaian pinjaman yang memadai karena lembaga kredit masih bergantung pada standar penilaian aset konvensional. Selain itu, mekanisme pengungkapan informasi mengenai jaminan kepada publik dinilai belum memadai, sehingga menyulitkan investor.
Ia juga menilai struktur pelaku pasar belum beragam. Pasar disebut masih didominasi VAMC, DATC, serta AMC milik bank dan lembaga kredit. Sementara itu, partisipasi sektor swasta dan investor asing masih terbatas, dan organisasi perantara seperti pialang, penilai independen, dana investasi, perusahaan asuransi, serta perusahaan sekuritas dinilai belum berkembang sebanding dengan kebutuhan.
Can Van Luc merujuk pengalaman beberapa negara—seperti Tiongkok, Thailand, dan Korea Selatan—yang menunjukkan peran negara yang kuat melalui perusahaan manajemen aset berskala besar yang diizinkan membeli pinjaman bermasalah dengan harga diskon untuk mempercepat penyelesaian. Ia juga menyinggung sekuritisasi utang sebagai instrumen untuk memecah utang menjadi nominal lebih kecil, meningkatkan likuiditas, dan memperluas basis investor.
Berdasarkan pengalaman tersebut, ia mengusulkan penyelesaian kerangka hukum yang lebih komprehensif, termasuk mempertimbangkan perluasan hak penyitaan aset jaminan bagi entitas di luar bank, serta memungkinkan jual beli utang pada harga pasar, termasuk di bawah nilai buku. Ia juga mendorong percepatan pembentukan kerangka hukum untuk sekuritisasi utang.
Selain itu, ia mengusulkan pengembangan pasar sekunder untuk meningkatkan likuiditas, penyempurnaan bursa kredit bermasalah, serta penguatan ekosistem lembaga perantara—seperti pialang, penilai, dan lembaga pemeringkat kredit. Restrukturisasi lembaga kredit yang lemah dan perusahaan milik negara juga dinilai perlu dikaitkan dengan penanganan kredit bermasalah.
Can Van Luc turut menekankan perlunya peningkatan kapasitas keuangan VAMC, termasuk memungkinkan konversi utang menjadi ekuitas untuk mendukung restrukturisasi perusahaan. Di saat yang sama, VAMC didorong memperkuat tata kelola, mempercepat transformasi digital, dan memanfaatkan teknologi serta data dalam penyelesaian utang.
Dalam seminar yang sama, perwakilan Eximbank mengusulkan sejumlah langkah, mulai dari perbaikan kerangka hukum dan pemangkasan prosedur, hingga pengembangan pasar jual beli kredit macet yang transparan. Usulan tersebut mencakup pembangunan platform pertukaran kredit macet yang terstandarisasi dan transparan guna mendukung penilaian serta transfer yang efisien, sekaligus mendorong partisipasi organisasi perdagangan utang dan kebijakan preferensial untuk meningkatkan likuiditas pasar.
Eximbank juga mengusulkan penguatan instrumen penagihan dan sanksi terhadap peminjam, termasuk penerapan sanksi bagi nasabah yang menghindar atau memberikan informasi tidak lengkap. Selain itu, bank diusulkan memperoleh dukungan untuk mempercepat pengambilan, verifikasi, dan pemrosesan aset peminjam yang tersebar, disertai penyediaan sumber daya serta pelatihan profesional.
Perwakilan Eximbank menegaskan penanganan kredit macet masih menjadi tantangan utama bagi bank dan lembaga kredit. Menurutnya, perbaikan kerangka hukum, pengembangan pasar perdagangan utang, penguatan instrumen pemulihan, dan dukungan sumber daya dapat meningkatkan efektivitas penyelesaian NPL, menekan risiko kredit, serta berkontribusi pada stabilitas sistem perbankan.
Diskusi dalam seminar tersebut juga menyoroti sejumlah hambatan utama, antara lain kesulitan menangani aset jaminan, panjangnya proses litigasi dan penegakan hukum, mekanisme pengalihan utang yang belum memadai, serta pasar perdagangan utang yang belum berkembang sebanding dengan kebutuhan.
Sejumlah peserta menekankan perlunya peningkatan kerangka hukum, penguatan koordinasi lintas sektor, peningkatan transparansi data pasar, serta upaya menarik lebih banyak investor profesional. Seminar juga menyepakati pentingnya terus memperkuat peran VAMC dalam ekosistem penanganan piutang macet, sembari mendorong pasar perdagangan utang berkembang ke arah yang modern, transparan, efisien, dan selaras dengan praktik internasional.
